Domain krankenversicherung-rechner.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherung-rechner.de um.
Sind Sie am Kauf der Domain
krankenversicherung-rechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherung-rechner.de kaufen?
Warum landen E-Mails im Spam-Ordner bei DKIM und DMARC?
E-Mails können im Spam-Ordner landen, obwohl DKIM (DomainKeys Identified Mail) und DMARC (Domain-based Message Authentication, Reporting and Conformance) verwendet werden, wenn andere Faktoren wie die Reputation des Absenders, die Inhalte der E-Mail oder die Konfiguration des E-Mail-Servers eine Rolle spielen. DKIM und DMARC allein garantieren nicht, dass eine E-Mail nicht als Spam markiert wird, sondern dienen dazu, die Authentizität und Integrität der E-Mail zu überprüfen. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Ähnliche Suchbegriffe für DMARC
Top-Angebote
Produkte zum Begriff DMARC:
-
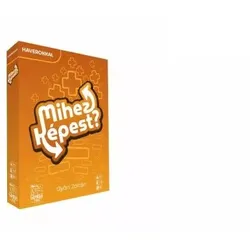
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **


Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
Wer zahlt die Beiträge zur privaten Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand des Versicherten ab. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie sich privat versichern. Selbstständige und Freiberufler müssen die Beiträge in der Regel komplett selbst tragen. Es gibt auch die Möglichkeit, dass Familienmitglieder die Beiträge für mitversicherte Angehörige übernehmen. **
Top-Angebote
Produkte zum Begriff DMARC:
-
Hornetsecurity DMARC Manager Add-onFür die Nutzung dieses Add-ons ist Hornetsecurity 365 Total Protection (365 TP) erforderlich. In der Edition 365 TP Compliance & Awareness ist das Add-on bereits enthalten. Hornetsecurity DMARC Manager Add-on – Die beste Lösung zum Schutz Ihrer Domains Fast jede Domain kann von Cyberkriminellen gefälscht werden, die betrügerische E-Mails senden, die vorgeben, von Ihrer Organisation zu stammen. Mit fortschrittlicher Künstlicher Intelligenz können Cyberkriminelle problemlos das Aussehen und das Gefühl jeder Firma kopieren. Dies erschwert es zunehmend, gefälschte E-Mails zu erkennen. Wenn Cyberkriminelle Ihre Identität für Phishing-E-Mails nutzen, kann dies schwerwiegende Folgen für das Image Ihrer Marke haben. Mit dem Hornetsecurity DMARC Manager genießen Sie sorgenfreie Sicherheit. Der DMARC Manager schützt Ihre Domain vor E-Mail-Imitation, Phishing und Spoofing, indem er eine vollständige Verwaltung von DMARC, DKIM und SPF sowie die umfassende Berichterstattung ermöglicht. Mit dem DMARC Manager können Sie Ihre Domains sicher verwalten und verhindern, dass betrügerische E-Mails in den Posteingang Ihrer Empfänger gelangen. Die Funktionalitäten des DMARC Managers bieten eine benutzerfreundliche und skalierbare Lösung zur Verwaltung Ihrer E-Mail-Sicherheit. Der DMARC Manager überwacht E-Mails, die Ihre Domain verwenden, und gibt Ihnen vollständige Kontrolle über deren Authentifizierung und Zustellung. Er hilft dabei, sicherzustellen, dass legitime E-Mails korrekt zugestellt werden und nicht im Spam-Ordner landen, während potenziell gefährliche E-Mails blockiert werden. Der DMARC Manager ist die ideale Lösung für Unternehmen, die ihre E-Mail-Kommunikation auf eine neue Sicherheitsstufe heben möchten. Dank der benutzerfreundlichen Oberfläche und der einfachen Einrichtung können Sie DMARC, DKIM und SPF-Standards für Ihre Domains problemlos umsetzen und anpassen. Erhöhen Sie das Vertrauen in Ihre Marke und verbessern Sie die Authentizität Ihrer E-Mails, um sicherzustellen, dass Ihre Kommunikation immer professionell und sicher bleibt. Genießen Sie Ruhe mit dem DMARC Manager Glaubwürdigkeit Steigern Sie das Vertrauen und den Ruf Ihrer Marken, indem Sie Ihre Domains vor Betrug, Identitätsdiebstahl und Phishing-Angriffen schützen. Authentizität Stellen Sie sicher, dass Massen-E-Mails durch die Einhaltung der Authentifizierungsstandards, die von wichtigen E-Mail-Anbietern wie Yahoo und Gmail gefordert werden, zugestellt werden. Einblicke Erhalten Sie praktische Einblicke, wie Sie sicherstellen, dass legitimierte E-Mails von Ihren Domains in die vorgesehenen Postfächer und nicht in Spam-Ordner gelangen. Einfachheit Richten Sie DMARC, DKIM und SPF-Standardrichtlinien für mehrere Domains ganz einfach über eine einzige, zentrale Plattform mit einer intuitiven Benutzeroberfläche ein und verwalten Sie diese. Power Packed Protection mit DMARC Manager Domain Configurator Richten Sie DMARC, DKIM und SPF Best Practice-Richtlinien sowie TLS-Einstellungen für mehrere Domains einfach ein und verwalten Sie diese. Status Dashboard Erhalten Sie eine umfassende Übersicht über verwaltete Domains, Absender, gesendete E-Mails und E-Mails, die DMARC bestanden oder nicht bestanden haben. Email Sources Analysis Erhalten Sie eine detaillierte Übersicht über die Quellen, die E-Mails über Ihre Domains senden. BIMI Email Branding Zeigen Sie Ihr Logo neben E-Mails in unterstützten Posteingängen an, um die E-Mail-Wirkung, Markenbekanntheit und Vertrauen zu maximieren. SMTP-TLS Verschlüsselung Stellen Sie sicher, dass ausgehende E-Mails sicher mit SMTP-TLS-Verschlüsselung übertragen werden und erhalten Sie Berichte über fehlgeschlagene Zustellungen. Failure Reports und Alerts Erhalten Sie Echtzeit-Daten über E-Mail-Nachrichten, die DMARC-Prüfungen nicht bestanden haben. DMARC Report Aggregation Der DMARC Manager kann alle von Empfängerservern an den Absender gesendeten Berichte erfassen und diese in einem einzigen Bericht aggregieren. So funktioniert Hornetsecurity DMARC Manager Add-on SPF, DKIM und DMARC im Vergleich: Was der Hornetsecurity DMARC Manager abdeckt Ein wirksamer Domainschutz entsteht erst aus dem Zusammenspiel mehrerer Standards. Die Übersicht zeigt, was jeder davon prüft und wie das Add-on Sie bei der Umsetzung unterstützt. Standard Was wird geprüft? Ihr Nutzen Rolle im DMARC Manager SPF Welche Server im Namen Ihrer Domain senden dürfen Nicht autorisierte Absender fallen auf Einrichtung nach Best Practice im Domain Configurator DKIM Digitale Signatur, die unveränderte Inhalte bestätigt Manipulationen auf dem Übertragungsweg werden erkannt Zentrale Verwaltung für mehrere Domains DMARC Ob SPF und DKIM zur Absenderdomain passen, plus Regel für Fehlschläge Gefälschte E-Mails werden abgewiesen oder aussortiert Berichte aggregiert, Fehlschläge in Echtzeit gemeldet BIMI Hinterlegtes Markenlogo für authentifizierte E-Mails Höhere Wiedererkennung im Posteingang Einrichtung über BIMI Email Branding SMTP-TLS Ob ausgehende E-Mail...20,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum landen E-Mails im Spam-Ordner bei DKIM und DMARC?
E-Mails können im Spam-Ordner landen, obwohl DKIM (DomainKeys Identified Mail) und DMARC (Domain-based Message Authentication, Reporting and Conformance) verwendet werden, wenn andere Faktoren wie die Reputation des Absenders, die Inhalte der E-Mail oder die Konfiguration des E-Mail-Servers eine Rolle spielen. DKIM und DMARC allein garantieren nicht, dass eine E-Mail nicht als Spam markiert wird, sondern dienen dazu, die Authentizität und Integrität der E-Mail zu überprüfen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
Ähnliche Suchbegriffe für DMARC
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
-
Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
-
Wer zahlt die Beiträge zur privaten Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand des Versicherten ab. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie sich privat versichern. Selbstständige und Freiberufler müssen die Beiträge in der Regel komplett selbst tragen. Es gibt auch die Möglichkeit, dass Familienmitglieder die Beiträge für mitversicherte Angehörige übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.